અત્યાર સુધી મફતમાં થતાં UPI Payments પર 15 ઓક્ટોબરથી ચાર્જિસ લાગશે, જાણો ડિટેઇલમાં
₹2,000 થી વધુના ‘પર્સન-ટુ-મર્ચન્ટ’ (વ્યક્તિથી વેપારી) UPI પેમેન્ટ્સ પર MDR: કોણ ચૂકવશે અને તમારા માટે શું બદલાશે? જાણો મહત્વપૂર્ણ પ્રશ્નોના જવાબ
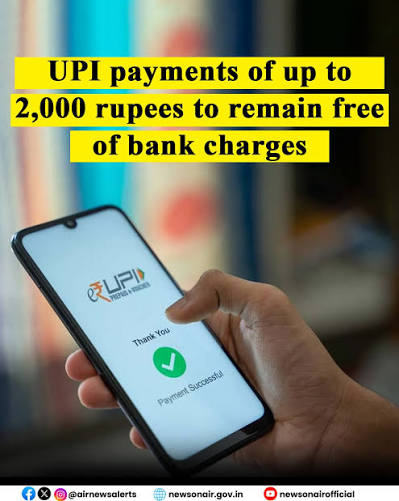
NPCI (નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઈન્ડિયા) ની નવીનતમ સૂચના મુજબ, 15 ઓક્ટોબર, 2026 થી ₹2,000 થી વધુના ‘પર્સન-ટુ-મર્ચન્ટ’ (વ્યક્તિથી વેપારી) UPI વ્યવહારો પર 0.4% નો મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) લાગુ થશે. એ નોંધવું મહત્વપૂર્ણ છે કે ‘પર્સન-ટુ-પર્સન’ (વ્યક્તિથી વ્યક્તિ) વ્યવહારો મફત રહેશે અને તેના પર કોઈ MDR લાગુ થશે નહીં.
મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) એ મૂળભૂત રીતે એક ફી છે જે વેપારીએ ક્રેડિટ અથવા ડેબિટ કાર્ડ દ્વારા માલ કે સેવાઓ માટે ચૂકવણી સ્વીકારતી વખતે ચૂકવવી પડે છે. સામાન્ય રીતે તેની ગણતરી વ્યવહારની રકમના ટકાવારી તરીકે કરવામાં આવે છે અને બાકીની રકમ વેપારીના ખાતામાં જમા થાય તે પહેલાં બેંક દ્વારા તે કાપી લેવામાં આવે છે.
₹2,000 થી વધુના UPI વ્યવહારો માટે MDR શા માટે દાખલ કરવામાં આવી રહ્યો છે? સામાન્ય માણસ માટે આનો શું અર્થ છે? NPCI એ વારંવાર પૂછાતા પ્રશ્નો (FAQs) ની એક વિસ્તૃત યાદી બહાર પાડી છે અને તેના જવાબો આપ્યા છે.
UPI વ્યવહારો પર MDR: પ્રશ્નોના જવાબ
MDR ની અસર સમજવા માટે ગ્રાહકો માટે NPCI દ્વારા બહાર પાડવામાં આવેલી FAQs ની સંપૂર્ણ યાદી નીચે મુજબ છે:
આ મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) અત્યારે શા માટે દાખલ કરવામાં આવી રહ્યો છે?
UPI દર મહિને અબજો વ્યવહારોની પ્રક્રિયા કરે છે. MDR ની રકમનો ઉપયોગ માત્ર UPI ઇકોસિસ્ટમમાં જ કરવામાં આવે છે, જેથી ઈન્ફ્રાસ્ટ્રક્ચરની મજબૂતી, નવીનતા, સાયબર સુરક્ષા (બેંકો અને બિન-બેંક સંસ્થાઓ સાથે UPI ઈન્ફ્રાસ્ટ્રક્ચરનું રક્ષણ) અને ગ્રાહક સેવામાં વધુ રોકાણ કરી શકાય. UPI એ સ્વદેશી પેમેન્ટ સિસ્ટમ છે અને તેના શુલ્ક (MDR) ક્રેડિટ કાર્ડ, ડેબિટ કાર્ડ, વોલેટ્સ વગેરે જેવા અન્ય પેમેન્ટ માધ્યમો કરતા ઘણા ઓછા છે. આ શુલ્ક ખૂબ જ વ્યાજબી રાખવામાં આવ્યા છે અને તે માત્ર ₹2,000 થી વધુના વ્યવહારો પર જ લાગુ થશે, જેથી UPI પેમેન્ટ સ્વીકારવાનું સૌથી સસ્તું માધ્યમ બની રહે.
શું ઓછી રકમના UPI વ્યવહારો પર અસર થશે? ₹2,000 સુધીના નાના મૂલ્યના UPI વ્યવહારો પર કોઈ અસર થતી નથી, જે કુલ UPI (P2M) વ્યવહારોના 95% થી વધુ હિસ્સો ધરાવે છે.
વ્યાજબી MDR (મર્ચન્ટ ડિસ્કાઉન્ટ રેટ) લાગુ કરવાનો ઉદ્દેશ્ય એ સુનિશ્ચિત કરવાનો છે કે UPI રોજિંદા વ્યવહારો માટે સુલભ અને અનુકૂળ રહે અને સાથે સાથે લાંબા ગાળાની ઇકોસિસ્ટમની ટકાઉપણુંને પણ સમર્થન મળે.
UPI વ્યવહારો પર વેપારીઓ માટે કયો MDR લાગુ કરવામાં આવી રહ્યો છે?
₹2,000 થી વધુના ‘પર્સન-ટુ-મર્ચન્ટ’ (P2M) UPI વ્યવહારો પર 0.4% નો MDR લાગુ કરવામાં આવશે. ₹75,000 કે તેથી વધુના વ્યવહારો માટે, MDR ની મર્યાદા પ્રતિ વ્યવહાર ₹300 નક્કી કરવામાં આવશે.
શું સામાન્ય ગ્રાહકોએ UPI દ્વારા ચૂકવણી કરવા માટે કોઈ શુલ્ક ચૂકવવો પડશે?
ના, ગ્રાહકો માટે UPI સેવાઓ કોઈપણ ખર્ચ વિના ચાલુ રહેશે. ગ્રાહકો અત્યાર સુધીની જેમ જ UPI નો ઉપયોગ કરીને મફતમાં વ્યવહારો કરવાનું ચાલુ રાખી શકે છે. UPI દ્વારા ચૂકવણી કરતા ગ્રાહકોએ કોઈ પણ પ્રકારનો ચાર્જ ચૂકવવો પડશે નહીં. વ્યક્તિગત ખાતાધારકો કોઈપણ ચાર્જની ચિંતા કર્યા વિના તમામ નિયમિત, દૈનિક ખર્ચ માટે UPI એપ્લિકેશન્સનો ઉપયોગ કરવાનું ચાલુ રાખી શકે છે. MDR નીતિ એ સુનિશ્ચિત કરે છે કે UPI સમગ્ર ભારતના તમામ નાગરિકો માટે મફત અને સુલભ રહે.
શું મિત્રો, પરિવાર અથવા વ્યક્તિગત સંપર્કોને પૈસા મોકલવા જેવા UPI ના ‘પર્સન-ટુ-પર્સન’ (P2P) વ્યવહારો માટે કોઈ ચાર્જ છે?
ના, P2P વ્યવહારો ચૂકવણી કરનાર અને લાભાર્થી બંને માટે મફત રહેશે. UPI નો ઉપયોગ કરીને અન્ય કોઈ વ્યક્તિને (અથવા સ્વ-ટ્રાન્સફર માટે પણ) કોઈપણ રકમ ટ્રાન્સફર કરવા કે પ્રાપ્ત કરવા માટે કોઈ ચાર્જ લાગશે નહીં.
ભલે તમે પરિવારના સભ્યને પૈસા ટ્રાન્સફર કરતા હોવ, મિત્રો સાથે બિલની રકમ વહેંચતા હોવ (સ્પ્લિટ કરતા હોવ), અથવા તમારા પોતાના લિંક્ડ બેંક ખાતાઓ વચ્ચે સ્વ-ટ્રાન્સફર કરતા હોવ, કોઈ પણ ચાર્જ લાગતો નથી. નાગરિકો કોઈપણ વ્યવહાર ફી ચૂકવ્યા વિના UPI પર માન્ય મર્યાદામાં કોઈપણ રકમ મુક્તપણે ટ્રાન્સફર કરી શકે છે.
શું UPI એપ્સ UPI ચૂકવણીઓ પર પ્લેટફોર્મ ફી વસૂલવાનું શરૂ કરશે?
ના, UPI એપ પ્રદાતાઓ UPI દ્વારા કરવામાં આવતી કોઈપણ ચૂકવણી માટે પ્લેટફોર્મ ફી અથવા અન્ય કોઈ ચાર્જ વસૂલશે નહીં. UPI એપ્લિકેશન્સને UPI વ્યવહારો પર પ્લેટફોર્મ ફી વસૂલવા પર સ્પષ્ટપણે પ્રતિબંધિત કરવામાં આવી છે.
જો વેપારીઓ નજીવી ફી ચૂકવવાનું શરૂ કરે તો શું દુકાનોમાં ગ્રાહકો માટે વસ્તુઓના ભાવ વધશે?
ના, બજારની ગતિશીલતા અને ભૂતકાળના ચુકવણીના વલણો દર્શાવે છે કે વેપારીઓ વધુ વ્યવસાયિક વોલ્યુમ (વધુ વેચાણ) મેળવવા માટે ડિજિટલ પ્રોસેસિંગના નજીવા ખર્ચને પોતે જ સહન કરે છે. ચુકવણી સ્વીકારવાના ખર્ચને પ્રમાણભૂત સંચાલકીય ખર્ચ (ઓપરેશનલ ઓવરહેડ્સ) ગણવામાં આવે છે, જે ગ્રાહકોની વધેલી અવરજવર, સરેરાશ ખરીદીના મૂલ્યમાં વધારો અને રોકડ વ્યવહારના જોખમોમાં ઘટાડા દ્વારા સરભર થઈ જાય છે. સૂચિત UPI MDR ક્રેડિટ કાર્ડની ફી કરતાં ઘણો ઓછો હોવાથી અને તે માત્ર ચોક્કસ વ્યવહાર મર્યાદાથી ઉપરના વ્યવહારો પર જ લાગુ પડતો હોવાથી, દુકાનદારો પાસે છૂટક વેચાણની કિંમતો વધારવા માટે કોઈ આર્થિક પ્રોત્સાહન રહેતું નથી. ગ્રાહકો વસ્તુઓ અને સેવાઓ માટે નિર્ધારિત કિંમત જ ચૂકવવાનું ચાલુ રાખશે.
શું સ્થાનિક વિક્રેતા પાસે QR કોડ સ્કેન કરતી વખતે મારે કોઈ ફી ચૂકવવી પડશે?
ના, સ્થાનિક બજારો, શેરી વિક્રેતાઓ અથવા નાની છૂટક દુકાનો પર QR કોડ સ્કેન કરવા ગ્રાહકો માટે સંપૂર્ણપણે મફત રહેશે. ખરીદીની રકમ ગમે તે હોય, QR વ્યવહારમાં ગ્રાહક તરફથી કોઈ ફી લેવામાં આવતી નથી. આ નીતિ એવી રીતે તૈયાર કરવામાં આવી છે કે જેથી ચાની લારીઓ અને સ્થાનિક પરિવહન જેવી રોજિંદી નાની ખરીદીઓ પર ખર્ચનો કોઈ બોજ ન પડે. ગ્રાહકો સંપૂર્ણ વિશ્વાસ સાથે QR કોડ સ્કેન કરવાનું ચાલુ રાખી શકે છે કે કોઈ વધારાનો ચાર્જ કાપવામાં આવશે નહીં.
પરંપરાગત ડેબિટ અને ક્રેડિટ કાર્ડ MDRની સરખામણીમાં UPI MDR કેવું છે?
UPI MDRની રચના તમામ પરંપરાગત કાર્ડ-આધારિત વ્યવહાર ફી કરતાં ઘણી ઓછી રાખવામાં આવી છે. સામાન્ય રીતે ક્રેડિટ કાર્ડ MDR પ્રતિ વ્યવહાર 1.5% થી 2.5% ની વચ્ચે હોય છે, જ્યારે ડેબિટ કાર્ડ MDRની મર્યાદા 0.90% સુધી હોય છે. રૂ. 2,000 થી વધુના વ્યવહાર પર UPI MDRનો આધાર દર 0.4% નક્કી કરીને અને ઊંચા મૂલ્યની ખરીદી માટે તેને રૂ. 300 સુધી મર્યાદિત કરીને, UPI વ્યાવસાયિક સાહસો માટે ડિજિટલ પેમેન્ટ સ્વીકારવાનું સૌથી સસ્તું સાધન બની રહે છે. ખર્ચમાં રહેલો આ તફાવત વેપારીઓને ડિજિટલ વ્યવહારો સ્વીકારતી વખતે તેમના પેમેન્ટ પ્રોસેસિંગ ખર્ચને ઘટાડવામાં મદદ કરે છે.
MDRની સુધારેલી જોગવાઈઓ ક્યારે અમલમાં આવશે?
અંતિમ MDR માળખું અને મર્યાદાનું માળખું 15 ઓક્ટોબર 2026થી અમલમાં આવશે. આ સમયરેખા એક્વાયરિંગ બેંકો, પેમેન્ટ એગ્રીગેટર્સ, ફિનટેક એપ્લિકેશન્સ અને કોર્પોરેટ એકાઉન્ટિંગ પ્લેટફોર્મ્સને તેમના સોફ્ટવેર એન્જિન અને બિલિંગ સિસ્ટમ્સને અપડેટ કરવા માટે પૂરતો સમય આપે છે.
આંતરરાષ્ટ્રીય પેમેન્ટ સિસ્ટમ્સની સરખામણીમાં આ કેવું છે?
મોટાભાગની વૈશ્વિક પેમેન્ટ સિસ્ટમ્સ (ડિજિટલ પબ્લિક ઇન્ફ્રાસ્ટ્રક્ચર સહિત) પાસે એવા આર્થિક મોડલ છે જે માળખાગત સુવિધાઓ અને નવીનતાને સમર્થન આપે છે. ભારતનો અભિગમ સુલભતા, વ્યાપ અને સમાવેશિતાને પ્રાથમિકતા આપવાનું ચાલુ રાખે છે.
MDR મર્યાદાઓના અંતિમ અમલીકરણ અને તેના પાલનનો નિર્ણય કોણ લે છે?
ઓપરેશનલ માપદંડો, ફી વિતરણ મોડલ અને શ્રેણી-આધારિત મર્યાદાઓનો નિર્ણય ‘UPI અને સેવાઓ સંચાલન સમિતિ’ (UPI and Services Steering Committee) દ્વારા લેવામાં આવે છે, જેનું નેતૃત્વ નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઈન્ડિયા (NPCI) કરે છે.
MDRમાંથી નાના વેપારીઓ માટે કયા સમર્પિત ભંડોળનો પ્રસ્તાવ મૂકવામાં આવ્યો છે?
ટિયર 3 થી 6 કેન્દ્રો (ઉત્તર-પૂર્વના રાજ્યો, જમ્મુ-કાશ્મીર અને લદ્દાખ સહિત)માં ડિજિટલ પેમેન્ટ ઇન્ફ્રાસ્ટ્રક્ચરને સબસિડી આપવા અને તેને વેગ આપવા માટે એક સમર્પિત ભંડોળ સ્થાપિત કરવામાં આવશે; તેમજ ટિયર 1 અને 2 કેન્દ્રોમાં, કેન્દ્ર સરકારની કોઈપણ સૂચિત યોજના (જેમ કે PM SVANidhi, PM Vishwakarma વગેરે)નો પણ તેમાં સમાવેશ કરવામાં આવશે. આ ભંડોળનો ઉપયોગ ઇકોસિસ્ટમ પ્લેયર્સને મર્ચન્ટ ઓનબોર્ડિંગ માટે નાણાકીય સહાય આપવા અને હાલના નાના વેપારીઓમાં UPI વ્યવહારોના વિકાસને પ્રોત્સાહન આપવા માટે પણ કરવામાં આવશે.
પ્રસ્તાવિત સમર્પિત ભંડોળ નાના વેપારીઓને કેવી રીતે મદદ કરે છે?
પ્રસ્તાવિત સમર્પિત ભંડોળ નાના વેપારીઓમાં UPI સ્વીકૃતિના વિસ્તરણને ટેકો આપશે, જે મર્ચન્ટ ઓનબોર્ડિંગ પહેલ માટે બેંકો / ચુકવણી એગ્રીગેટર્સને નાણાકીય સહાય પૂરી પાડશે અને નાના વેપારીઓ, ખાસ કરીને ગ્રામીણ વિસ્તારો, ટાયર III કેન્દ્રો અને તેનાથી આગળના વિસ્તારોમાં, UPI વ્યવહારો માટે પ્રોત્સાહનો પ્રદાન કરશે. આ સતત ઉપયોગને પ્રોત્સાહન આપવા, ડિજિટલ ચુકવણી પ્રવેશ વધારવા અને ડિજિટલ ચુકવણી ઇકોસિસ્ટમમાં નાના વ્યવસાયોના સમાવેશને વેગ આપવા માટે મદદ કરશે. આગામી ત્રણ મહિનામાં રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) સાથે પરામર્શ કરીને વિગતવાર માળખું અંતિમ સ્વરૂપ આપવામાં આવશે.
UPI માટે ફક્ત સરકારી સબસિડી પર નિર્ભરતા કેમ પૂરતી નથી?
વાર્ષિક સરકારી પ્રોત્સાહન / સબસિડી, જ્યારે પ્રારંભિક ડિજિટલ અપનાવવાને વેગ આપવા માટે મદદરૂપ થાય છે, તે ચુકવણી ઉદ્યોગ દ્વારા થતા ખર્ચને વળતર આપવા માટે કાયમી પગલાને બદલે ટૂંકા ગાળાના બ્રિજ ફંડિંગ તરીકે ડિઝાઇન કરવામાં આવી હતી. ઉદ્યોગના અંદાજો દર્શાવે છે કે UPI ચુકવણી કામગીરી, સર્વર બેન્ડવિડ્થ, છેતરપિંડી નિવારણ પ્રણાલીઓ અને બેંક તકનીકી સહાય જાળવવા માટે વાર્ષિક આશરે રૂ. 20,000 કરોડનો ખર્ચ થાય છે. ફક્ત નાણાકીય બજેટ ફાળવણી પર આધાર રાખવાથી ભંડોળ અનિશ્ચિતતા સર્જાય છે અને બેંકો અને ફિનટેક દ્વારા લાંબા ગાળાના ટેકનોલોજી રોકાણોને મર્યાદિત કરવામાં આવે છે. વાણિજ્યિક, થ્રેશોલ્ડ-આધારિત મોડેલમાં સંક્રમણ સતત ટેકનોલોજીકલ નવીનતા માટે વિશ્વસનીય મૂડી પૂરી પાડે છે.
આ પગલું ચુકવણી એપ્લિકેશન ઓપરેટરોમાં બજાર સ્પર્ધા કેવી રીતે ચલાવશે?
ટકાઉ વ્યાપારી માળખું સ્થાપિત કરવાથી નવા ફિનટેક સ્ટાર્ટઅપ્સ અને ટેકનોલોજી કંપનીઓ ડિજિટલ ચુકવણી ક્ષેત્રમાં પ્રવેશવા માટે પ્રોત્સાહિત થાય છે. જ્યારે ચુકવણી પ્રક્રિયા શૂન્ય-MDR પરિસ્થિતિઓ હેઠળ કાર્ય કરે છે, ત્યારે ફક્ત સારી મૂડી ધરાવતા ટેક સમૂહો જ લાંબા ગાળાના ઓપરેશનલ નુકસાનને ટકાવી શકે છે. એક અનુમાનિત વ્યાપારી આવક મોડેલ રમતના ક્ષેત્રને સમાન બનાવે છે, જે નાના, નવીન સ્ટાર્ટઅપ્સને સ્પર્ધા કરવા, વિશિષ્ટ ચુકવણી સોફ્ટવેર બનાવવા અને નાણાકીય ઍક્સેસને વિસ્તૃત કરવાની મંજૂરી આપે છે. વધેલી બજાર સ્પર્ધા આખરે સારી સેવાઓ, સુધારેલી એપ્લિકેશન વિશ્વસનીયતા અને ગ્રાહકો માટે વધુ પસંદગી તરફ દોરી જાય છે.
આ નીતિ ઉભરતા જોખમો સામે સાયબર સુરક્ષા સ્થિતિસ્થાપકતાને કેવી રીતે સુનિશ્ચિત કરે છે?
MDR દ્વારા ઉત્પન્ન થતી આવક સાયબર સુરક્ષા માળખા, AI-સંચાલિત છેતરપિંડી શોધ, એન્ક્રિપ્શન અપગ્રેડ વગેરેમાં રોકાણોને ભંડોળ પૂરું પાડી શકે છે.
વર્ષ ૨૦૨૬ સુધીમાં UPI નો આંતરરાષ્ટ્રીય સ્તરે કેટલો વિસ્તાર થયો છે?
વર્ષ ૨૦૨૬ સુધીમાં, UPI ની વૈશ્વિક પહોંચમાં નોંધપાત્ર વધારો થયો છે અને ૧૧ વિદેશી દેશોમાં તેની પેમેન્ટ સેવાઓ કાર્યરત છે. સુરક્ષિત અને સ્વનિર્ભર સ્થાનિક પાયો તૈયાર કરવાથી ડિજિટલ નાણાકીય માળખાગત સુવિધાઓમાં વૈશ્વિક નેતા તરીકે ભારતની ભૂમિકા વધુ મજબૂત બને છે.
UPI નું વર્તમાન વ્યવહાર (transaction) પ્રમાણ અને મૂલ્ય કેટલું છે અને તેને સ્વનિર્ભર બનાવવાની જરૂર કેમ છે?
લોકો દ્વારા અભૂતપૂર્વ સ્વીકૃતિ દર્શાવતા, UPI એ માત્ર ઓગસ્ટ ૨૦૨૬માં જ ૨,૪૫૧ કરોડ વ્યવહારોની પ્રક્રિયા કરી હતી, જેનું મૂલ્ય ₹૨૯.૯ લાખ કરોડ હતું. આ વિશાળ પ્રમાણ ભારતીય અર્થતંત્રના મુખ્ય નાણાકીય એન્જિન તરીકે UPI ની ભૂમિકાને રેખાંકિત કરે છે, જે દરરોજ કરોડો ચૂકવણીઓનું સંચાલન કરે છે. આટલા મોટા પાયે કામગીરી સંભાળવા માટે વિશાળ ભૌતિક સર્વર ઈન્ફ્રાસ્ટ્રક્ચર, હાઈ-સ્પીડ ટેલિકોમ્યુનિકેશન લાઈન્સ, બહુ-સ્તરીય સાયબર સુરક્ષા દેખરેખ અને વિશિષ્ટ બેંકિંગ સોફ્ટવેરની જરૂર પડે છે. આ વ્યવહારના આંકડા એ વાતની પુષ્ટિ કરે છે કે સિસ્ટમની સ્થિરતાની ખાતરી કરવા માટે સ્વનિર્ભર ભંડોળ માળખું સ્થાપિત કરવું શા માટે જરૂરી હતું.
શું ગ્રાહકો માટે મફત UPI વ્યવહારો પર માસિક મર્યાદાઓ (caps) છે?
ના, વ્યક્તિગત ગ્રાહકો માટે મફત UPI વ્યવહારો પર કોઈ માસિક ક્વોટા, વ્યવહારની સંખ્યાની મર્યાદા કે સ્તર-આધારિત મર્યાદાઓ નથી. વપરાશકર્તાઓ ફી લાગુ થવાની મર્યાદા સુધી પહોંચ્યા વિના, મહિના દરમિયાન જરૂરિયાત મુજબ ગમે તેટલા માન્ય ‘વ્યક્તિ-થી-વ્યક્તિ’ (P2P) અથવા ‘વ્યક્તિ-થી-વેપારી’ (P2M) વ્યવહારો કરી શકે છે. જોકે વ્યક્તિગત બેંકો અને NPCI કુલ વ્યવહારની રકમ પર પ્રમાણભૂત દૈનિક સુરક્ષા મર્યાદાઓ (સામાન્ય રીતે વ્યવહારની શ્રેણીના આધારે ₹૧ લાખથી ₹૫ લાખ) લાગુ કરે છે, પરંતુ આ જોખમ-વ્યવસ્થાપનના માપદંડો છે, વ્યાવસાયિક ચાર્જ સ્તરો નથી. કોઈપણ સંજોગોમાં, ગ્રાહકો UPI નો ગમે તેટલી વાર ઉપયોગ કરે તો પણ તેમને કોઈ વ્યવહાર ફી ચૂકવવી પડતી નથી.
સામાન્ય વપરાશકર્તાઓ UPI ચાર્જિસ અંગેના સત્તાવાર અપડેટ્સ ક્યાં ચકાસી શકે છે?
નાગરિકોને સલાહ આપવામાં આવે છે કે તેઓ સીધા નાણા મંત્રાલય, રિઝર્વ બેંક ઓફ ઈન્ડિયા (RBI) અથવા નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઈન્ડિયા (NPCI) દ્વારા પ્રકાશિત સત્તાવાર અપડેટ્સ જુએ.
પેમેન્ટ ચાર્જિસ અંગે સોશિયલ મીડિયા પરની અફવાઓ અને ગેરમાર્ગે દોરનારા અહેવાલોને કારણે, સરકારે જનતાને અપ્રમાણિત સંદેશાઓ આગળ ન મોકલવા વિનંતી કરી છે. પ્રેસ ઇન્ફોર્મેશન બ્યુરો (PIB), RBI અથવા NPCI દ્વારા બહાર પાડવામાં આવેલી સત્તાવાર પ્રેસ રિલીઝ એ અધિકૃત નિયમનકારી નીતિનો મુખ્ય સ્ત્રોત છે. વપરાશકર્તાઓ તેમની મુખ્ય બેંકિંગ એપ્લિકેશન્સમાં પણ ચકાસાયેલ સૂચનાઓ જોઈ શકે છે. શું MDR દાખલ થવાથી યુટિલિટી બિલ અથવા OTT / મ્યુચ્યુઅલ ફંડ સબ્સ્ક્રિપ્શન જેવા ઓટો-ડેબિટ રિકરિંગ (વારંવાર થતા) પેમેન્ટ્સ પર અસર પડશે?
ના, UPI મેન્ડેટ્સ અથવા ઓટો-પે (AutoPay) તરીકે ઓળખાતી સ્વચાલિત રિકરિંગ સૂચનાઓ પર નિર્ધારિત MDR ટ્રાન્ઝેક્શન ચાર્જ લાગુ પડતો નથી. માસિક યુટિલિટી બિલ, OTT સ્ટ્રીમિંગ સબ્સ્ક્રિપ્શન અને તમામ રિકરિંગ રોકાણો વગેરે માટે સ્વચાલિત રિકરિંગ ટ્રાન્સફર દ્વારા સેટ કરાયેલા પેમેન્ટ્સ પર કોઈ નિર્ધારિત MDR ચાર્જ લાગશે નહીં.
મોટા વેપારીઓ અને ઈ-કોમર્સ પ્લેટફોર્મ્સ
મોટા વ્યાપારી વ્યવહારો (ટ્રાન્ઝેક્શન્સ) માટે કયો MDR લાગુ પડે છે?
₹2,000 થી વધુના પર્સન-ટુ-મર્ચન્ટ (P2M) UPI વ્યવહારો પર 0.4% નો નજીવો MDR લાગુ કરવામાં આવશે. ₹75,000 અને તેથી વધુના વ્યવહારો માટે, MDR ની મર્યાદા (કેપ) પ્રતિ વ્યવહાર ₹300 નક્કી કરવામાં આવી છે. 0.4% નો આ દર ક્રેડિટ કાર્ડ અથવા પેમેન્ટ ગેટવે જેવા વૈકલ્પિક પેમેન્ટ પ્રોસેસિંગ માધ્યમોની તુલનામાં ઘણો ઓછો છે. વધુમાં, ₹2,000 ની મર્યાદાથી નીચેના વ્યવહારો સ્થાપિત વ્યાપારી સંસ્થાઓ માટે પણ મફત રહેશે. આ સંતુલિત અભિગમ સુનિશ્ચિત કરે છે કે મોટા વેપારીઓ સિસ્ટમની જાળવણીમાં યોગ્ય યોગદાન આપે અને સાથે સાથે રોજિંદા વ્યવહારનો ખર્ચ પણ અત્યંત ઓછો રહે.
શું ખૂબ ઊંચી રકમના UPI પેમેન્ટ્સ પર ફીની કોઈ મહત્તમ મર્યાદા (કેપ) છે?
હા, મોટી રકમના વ્યવહારો કરતા વ્યાપારી સાહસોના રક્ષણ માટે, ₹75,000 અને તેથી વધુના પેમેન્ટ્સ પર પ્રતિ વ્યવહાર ₹300 ની નિશ્ચિત મર્યાદા નક્કી કરવામાં આવી છે. ઉદાહરણ તરીકે, ₹1,00,000 ના વ્યવહાર પર 0.4% લેખે ₹400 નો ચાર્જ લાગશે નહીં; તેના બદલે, ફી ₹300 ની નિશ્ચિત મર્યાદા પર અટકી જશે. આ સુનિશ્ચિત કરે છે કે ઊંચી રકમના વ્યવહારનો ખર્ચ અગાઉથી જાણી શકાય તેવો અને સ્પર્ધાત્મક રહે.
ટકાવારી આધારિત દરને બદલે કઈ ચોક્કસ શ્રેણીઓ માટે ફ્લેટ (નિશ્ચિત) MDR લાગુ પડે છે?
રેલ્વે, ટેલિકોમ સેવાઓ, વીમા અને ઈંધણ (ફ્યુઅલ) જેવી ચોક્કસ વેપારી શ્રેણીઓ માટે, ₹2,000 થી વધુના વ્યવહારો પર પ્રતિ વ્યવહાર ₹5 નો ફ્લેટ MDR લાગુ થશે. 0.4% નો ચલિત દર લાગુ કરવાને બદલે, આ ચોક્કસ ક્ષેત્રો વ્યવહારની રકમને ધ્યાનમાં લીધા વિના ₹5 ની નિશ્ચિત ફી ચૂકવે છે. આ ફ્લેટ-રેટ મોડલ મહત્વપૂર્ણ જાહેર સેવાઓ, યુટિલિટી બિલ કલેક્શન અને ઈંધણના છૂટક વેચાણ જેવા ઓછા માર્જિનવાળા ક્ષેત્રોમાં ખર્ચમાં થતો વધારો અટકાવે છે. તે સુનિશ્ચિત કરે છે કે ગ્રાહકો માટેની આવશ્યક સેવાઓ ઓછી કિંમતની અને ડિજિટલ રીતે કાર્યક્ષમ રહે. શું મોટા વેપારીઓ MDR નો બોજ ખરીદદારો પર નાખી શકે છે?
ના, UPI દ્વારા ચૂકવણી સ્વીકારતી વખતે વેપારીઓ MDR ચાર્જ ગ્રાહકો પર નાખી શકતા નથી. આ વ્યવસ્થા એ સુનિશ્ચિત કરે છે કે ગ્રાહકો માત્ર નિર્ધારિત કિંમત જ ચૂકવે.
ચોક્કસ વ્યવહારો (દા.ત., ₹5,000 વિરુદ્ધ ₹1,00,000) પર MDR ની ગણતરી કેવી રીતે કરવામાં આવે છે?
MDR ની ગણતરી વ્યવહારના મૂલ્યની મર્યાદાઓ (થ્રેશોલ્ડ) પર આધારિત એક સ્પષ્ટ અને અનુમાનિત સૂત્રને અનુસરે છે. ₹3,000 ની ખરીદી માટે, 0.4% નો દર લાગુ કરવાથી ₹12 ની MDR ફી થાય છે, જે વેપારી દ્વારા તેની એક્વાયરિંગ બેંકને ચૂકવવામાં આવે છે. ₹50,000ની ખરીદી માટે, 0.4% ફી એટલે ₹200 થાય છે. જોકે, ₹1,00,000ની ઊંચા મૂલ્યની ખરીદી માટે, 0.4%ની ગણતરી (જે ₹400 થાય છે) ને બદલે ₹300ની નિશ્ચિત મહત્તમ મર્યાદા (કેપ) લાગુ પડે છે (₹75,000 અને તેથી વધુની ચુકવણી માટે પ્રતિ વ્યવહાર ₹300ની નિશ્ચિત મહત્તમ મર્યાદા છે). ₹2,000થી ઓછી રકમના વ્યવહાર પર કોઈ MDR લાગુ પડતું નથી.
વેપારીને ચૂકવવામાં આવેલી રકમ લાગુ પડતું MDR વેપારી દ્વારા ચૂકવવામાં આવતું MDR
₹2,000 – 0
₹3,000 0.40% 12
₹50,000 0.40% 200
₹75,000 અને તેથી વધુ નિશ્ચિત ₹300 300
શું UPI સાથે જોડાયેલા ક્રેડિટ કાર્ડ્સ અથવા ક્રેડિટ લાઈન્સ દ્વારા કરવામાં આવતા વ્યવહારો પર MDR લાગુ પડે છે?
ક્રેડિટ-લિંક્ડ UPI ચુકવણીઓ, જેમ કે UPI સાથે જોડાયેલા RuPay ક્રેડિટ કાર્ડ્સ અથવા બેંકની પૂર્વ-મંજૂર ક્રેડિટ લાઈન્સ, અલગ ક્રેડિટ પ્રોડક્ટના નિયમો હેઠળ કાર્ય કરે છે. કારણ કે ક્રેડિટ-લિંક્ડ વ્યવહારોમાં જારી કરનાર બેંકો દ્વારા ભંડોળ પૂરું પાડવામાં આવતી ટૂંકા ગાળાની લોનનો સમાવેશ થાય છે, તેથી તે પ્રમાણભૂત ક્રેડિટ કાર્ડ માર્ગદર્શિકાને અનુસરે છે. આ સુધારામાં ચર્ચા કરાયેલ MDR ખાસ કરીને સીધા વપરાશકર્તા-ખાતાથી-વેપારી-ખાતાના UPI વ્યવહારોને લાગુ પડે છે.
મૂડી બજારના વ્યવહારો (મ્યુચ્યુઅલ ફંડ્સ, સિક્યોરિટીઝ, બ્રોકર્સ અને ડીલર્સ)
UPI દ્વારા મૂડી બજારના વ્યવહારો માટે કયા ચોક્કસ MDR દરો અને મર્યાદાઓ લાગુ પડે છે?
મૂડી બજારના વ્યવહારો માટે મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) – જેમાં મ્યુચ્યુઅલ ફંડ્સ, સિક્યોરિટીઝ, સ્ટોકબ્રોકર્સ અને ડીલર્સને કરવામાં આવતી ચુકવણીઓનો સમાવેશ થાય છે – તે વ્યવહારના મૂલ્યના નજીવા 0.02% નક્કી કરવામાં આવ્યો છે, જેમાં ₹300ની મહત્તમ મર્યાદા (કેપિંગ) રાખવામાં આવી છે. ઔપચારિક નાણાકીય બજારોમાં છૂટક રોકાણકારોની ભાગીદારીને પ્રોત્સાહન આપવા માટે આ ફી પ્રમાણભૂત વ્યાવસાયિક વ્યવહાર દરો કરતાં ઓછી રાખવામાં આવી છે.
આ મૂડી બજાર MDR માળખા હેઠળ કઈ સંસ્થાઓ અને વ્યવહારના પ્રકારો આવરી લેવામાં આવ્યા છે?
આ ચોક્કસ MDR શ્રેણી સ્પષ્ટપણે મૂડી બજારોમાં કાર્યરત તમામ નિયમનકારી સંસ્થાઓને આવરી લે છે, જેમાં એસેટ મેનેજમેન્ટ કંપનીઓ (મ્યુચ્યુઅલ ફંડ્સ), SEBI-રજિસ્ટર્ડ સ્ટોકબ્રોકર્સ, સિક્યોરિટીઝ ડીલર્સ અને રોકાણ પ્લેટફોર્મ્સનો સમાવેશ થાય છે. તે ઇક્વિટીની ખરીદી, ડેટ માર્કેટમાં રોકાણ, મ્યુચ્યુઅલ ફંડની ખરીદી અને બ્રોકર વોલેટ ટોપ-અપ્સ માટે UPI દ્વારા કરવામાં આવતા ફંડ ટ્રાન્સફરને લાગુ પડે છે. આ શ્રેણીને અલગ રીતે વ્યાખ્યાયિત કરીને, ખાતરી કરવામાં આવે છે કે મૂડી બજાર ટ્રાન્સફર નિયમિત રિટેલ શોપિંગ અથવા સામાન્ય સેવા ચુકવણીઓથી અલગ હોય.
વિશિષ્ટ ક્ષેત્રો – ઉદ્યોગ કાર્યક્રમ વેપારીઓ
શું વીમા પ્રીમિયમ ચુકવણીઓ ખાસ MDR છૂટછાટો માટે પાત્ર છે?
હા, UPI દ્વારા સ્વીકારવામાં આવતી વીમા પ્રીમિયમ ચુકવણીઓ વિશિષ્ટ ફ્લેટ-રેટ છૂટછાટો માટે લાયક છે. 2,000 રૂપિયાથી વધુના વીમા પ્રીમિયમ ચુકવણીઓ માટે, ટકાવારી-આધારિત ચાર્જને બદલે, પ્રતિ વ્યવહાર રૂ. 5 નો ફ્લેટ MDR લાગુ પડે છે. આ રાહત મોડેલ ખાતરી કરે છે કે ઉચ્ચ મૂલ્યના વાર્ષિક અથવા અર્ધ-વાર્ષિક વીમા ચુકવણીઓ કરતા પોલિસીધારકોને ભારે બેકએન્ડ ફી ઘર્ષણનો સામનો કરવો પડતો નથી. વીમા કંપનીઓને ઓછા ખર્ચે ડિજિટલ કલેક્શનનો લાભ મળે છે, જે સમગ્ર ભારતમાં વીમા કવરેજને વિસ્તૃત કરવામાં મદદ કરે છે.
UPI દ્વારા પેટ્રોલ પંપ પર ઇંધણ ખરીદી માટે MDR કેવી રીતે કાર્ય કરે છે?
UPI દ્વારા પેટ્રોલ સ્ટેશનો પર કરવામાં આવતી ઇંધણ ખરીદીઓ રૂ. 2,000 રૂપિયાથી વધુની ચુકવણી માટે રૂ. 5 ના ફ્લેટ રાહત દર માટે લાયક ઠરે છે. ફ્લેટ રૂ. 5 ફી પેટ્રોલ પંપ ઓપરેટરોને ટાંકી રિફિલ પર ઉચ્ચ પ્રોસેસિંગ ફીથી રક્ષણ આપે છે. 2,000 રૂપિયાથી ઓછી કિંમતના તમામ ઇંધણ ચુકવણીઓ માટે, MDR 0% પર રહે છે, જે ખાતરી કરે છે કે રોજિંદા મુસાફરો માટે રિફ્યુઅલિંગ સંપૂર્ણપણે ચાર્જ-મુક્ત છે, જ્યારે ઇંધણ સ્ટેશન સંચાલકો આવા વ્યવહારો પર કોઈપણ MDR ને પાત્ર નથી.
શું સરકારી ઉપયોગિતા બિલ સંગ્રહ (વીજળી, પાણી) ટકાવારી MDR લાગશે?
વીજળી વિતરણ, મ્યુનિસિપલ પાણી ચાર્જ અને પાઇપ્ડ કુદરતી ગેસ જેવી જાહેર ઉપયોગિતા ચુકવણીઓ નિયુક્ત ઉદ્યોગ કાર્યક્રમ શ્રેણી હેઠળ આવે છે. 2,000 રૂપિયાથી વધુના ઉપયોગિતા બિલ ચુકવણીઓ માટે, 0.4% ચલ દરને બદલે 5 રૂપિયાનો ફ્લેટ કન્સેશનલ MDR લાગુ પડે છે.
2,000 રૂપિયાથી ઓછી કિંમતના ઉપયોગિતા વ્યવહારો શૂન્ય MDR ધરાવે છે. આ માળખું ખાતરી કરે છે કે રાજ્ય ઉપયોગિતા બોર્ડ અને મ્યુનિસિપલ કોર્પોરેશનો ઉચ્ચ પ્રોસેસિંગ ફી લીધા વિના બિલ સંગ્રહને ડિજિટાઇઝ કરી શકે છે, જાહેર ઉપયોગિતા સેવાઓને સસ્તી રાખે છે.
શું શૈક્ષણિક સંસ્થાઓ પ્રમાણભૂત MDR ટકાવારી ફીમાંથી મુક્ત છે?
શાળા ટ્યુશન, યુનિવર્સિટી ટર્મ ફી અને સંસ્થાકીય પ્રવેશ પરીક્ષાઓ સહિત શૈક્ષણિક ફી સંગ્રહ, નિયુક્ત ઉદ્યોગ કાર્યક્રમ શ્રેણી હેઠળ આવે છે. 2,000 રૂપિયાથી વધુના વ્યવહારોને ફ્લેટ-ફી સ્ટ્રક્ચર અથવા મર્યાદિત પ્રોસેસિંગ રેટનો લાભ મળે છે, જે મોટી ફી રકમ પર ઉચ્ચ ટકાવારી-આધારિત ફીને અટકાવે છે. 2,000 રૂપિયા સુધીના શૈક્ષણિક વ્યવહારો MDR થી સંપૂર્ણપણે મુક્ત રહે છે. આ પગલાથી ખાતરી થાય છે કે શાળાઓ, કોલેજો અને વિદ્યાર્થીઓ ભારે વહીવટી ફી વિના ડિજિટલ રીતે ટ્યુશન ફી પર પ્રક્રિયા કરી શકે છે.
માઇક્રો મર્ચન્ટ્સ (P2PM) અને નાના વેપારીઓ
શું નાના સ્થાનિક વિક્રેતાઓ (P2PM) પાસેથી UPI પેમેન્ટ્સ પર MDR વસૂલવામાં આવશે?
ના. P2PM માળખા હેઠળ કામ કરતા નાના વેપારીઓ માટે MDR શૂન્ય રહેશે. આ એવા નાના વિક્રેતાઓ છે જેઓ UPI QR દ્વારા સીધા તેમના ખાતામાં દર મહિને રૂ. 1 લાખ સુધીની રકમ મેળવે છે. P2PM શ્રેણી નાના વેપારીઓ અને અસંગઠિત છૂટક વેપાર ક્ષેત્રમાં ડિજિટલ પેમેન્ટના સ્વીકારને પ્રોત્સાહન આપે છે. વધુમાં, નાના વિક્રેતાઓ વિશિષ્ટ માઇક્રો-મર્ચન્ટ એકાઉન્ટ વર્ગીકરણ (P2PM) હેઠળ કામ કરે છે, જે તેમને વ્યાવસાયિક ફીથી સુરક્ષિત રાખે છે. MDR માળખું ખાસ કરીને એવી રીતે તૈયાર કરવામાં આવ્યું છે કે જેથી અસંગઠિત છૂટક ક્ષેત્રના નાના વ્યવસાયો કોઈપણ માર્જિન કપાત વિના ડિજિટલ પેમેન્ટ સ્વીકારી શકે.
P2PM માળખું શું છે અને તે નાના વેપારીઓને કેવી રીતે સુરક્ષિત કરે છે?
‘પર્સન-ટુ-પર્સન-મર્ચન્ટ’ (P2PM) માળખું એ NPCI દ્વારા બનાવવામાં આવેલી એક વિશિષ્ટ એકાઉન્ટ શ્રેણી છે, જે એવા નાના વિક્રેતાઓને ટેકો આપવા માટે છે જેઓ સીધા તેમના વ્યક્તિગત બેંક ખાતામાં પેમેન્ટ મેળવે છે. P2PM માર્ગદર્શિકા હેઠળ, UPI QR કોડ દ્વારા દર મહિને રૂ. 1 લાખ સુધીની રકમ મેળવતા નાના વેપારીઓ ફરજિયાત ‘શૂન્ય-MDR’નો લાભ મેળવે છે. આ વર્ગીકરણ અનૌપચારિક સ્ટ્રીટ વેન્ડર (ફેરિયા) વ્યવસ્થા અને ઔપચારિક વ્યાવસાયિક મર્ચન્ટ એકાઉન્ટ્સ વચ્ચે સેતુનું કામ કરે છે, જેથી માઇક્રો-બિઝનેસ માટે કોઈ ખર્ચ થતો નથી. તે અસંગઠિત ક્ષેત્રમાં ડિજિટલ પેમેન્ટના અપનાવને પ્રોત્સાહન આપે છે.
શું નાના વેપારીઓએ તેમના હાલના QR કોડને અપગ્રેડ અથવા બદલવાની જરૂર છે?
ના. હાલનું QR ઇન્ફ્રાસ્ટ્રક્ચર સામાન્ય રીતે કામ કરવાનું ચાલુ રાખશે. વેપારીઓએ તેમના હાલના ફિઝિકલ QR સ્ટેન્ડ અથવા સાઉન્ડબોક્સને બદલવાની, ફરીથી રજીસ્ટર કરવાની કે તેમાં ફેરફાર કરવાની જરૂર નથી. દુકાનોમાં હાલમાં પ્રદર્શિત તમામ UPI QR કોડ કોઈપણ અવરોધ વિના પેમેન્ટની પ્રક્રિયા ચાલુ રાખશે. વેપારીઓ બેંક શાખાની મુલાકાત લીધા વિના અથવા સોફ્ટવેર અપડેટ કર્યા વિના તેમની હાલની વ્યવસ્થા દ્વારા ગ્રાહક પાસેથી પેમેન્ટ મેળવી શકે છે.
જો કોઈ નાના વેપારીને રૂ. 2,000 થી વધુનું પેમેન્ટ મળે તો શું થાય?
MDR લાગુ થવાનું નક્કી મર્ચન્ટ એકાઉન્ટના એકંદર વર્ગીકરણ દ્વારા કરવામાં આવે છે. રૂ. 2,000 થી વધુનું પેમેન્ટ મેળવવાથી P2PM જેવી મુક્તિ પ્રાપ્ત શ્રેણીઓ હેઠળ કામ કરતા નાના વેપારી પર કોઈ ચાર્જ લાગતો નથી. રૂ. 2,000/- થી વધુના ‘પર્સન-ટુ-મર્ચન્ટ’ (P2M) UPI વ્યવહારો પર 0.4% MDR લાગુ કરવામાં આવશે. રૂ. 75,000/- અને તેથી વધુના વ્યવહારો માટે, MDR પ્રતિ વ્યવહાર રૂ. 300 સુધી મર્યાદિત રહેશે. સમર્પિત નાના વેપારી ભંડોળ માટે વિગતવાર માળખું ક્યારે અંતિમ સ્વરૂપ આપવામાં આવશે?
સમર્પિત નાના વેપારી ભંડોળ માટે વિગતવાર કાર્યકારી માળખું આગામી ત્રણ મહિનામાં રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) સાથે પરામર્શ કરીને અંતિમ સ્વરૂપ આપવામાં આવશે. આ સહયોગી કવાયત ચોક્કસ મૂડી ફાળવણી માપદંડો, પ્રાદેશિક પ્રાથમિકતાઓ અને વેપારી પ્રોત્સાહન માળખાંનું નકશાકરણ કરશે. હિસ્સેદારોની પરામર્શ ખાતરી કરશે કે યોજના પાયાના વિતરણ પડકારોને અસરકારક રીતે સંબોધિત કરે છે.
શું શૂન્ય MDRનો લાભ મેળવવા માટે નાના વેપારીએ GST માટે નોંધણી કરાવવી જરૂરી છે?
ના, UPI વ્યવહારો પર શૂન્ય MDR સુરક્ષા માટે લાયક બનવા માટે નાના વેપારીએ GST નોંધણી જરૂરી નથી. P2PM સ્તર હેઠળ શૂન્ય-રેટેડ પ્રક્રિયા માટેની પાત્રતા માસિક સંગ્રહ થ્રેશોલ્ડ (દર મહિને રૂ. 1 લાખ સુધી) અને બેંક ખાતાના વર્ગીકરણ દ્વારા નક્કી કરવામાં આવે છે, કર નોંધણીની સ્થિતિને ધ્યાનમાં લીધા વિના. ફરજિયાત વૈધાનિક કર મર્યાદાથી નીચે કાર્યરત સૂક્ષ્મ-ઉદ્યોગો GST દસ્તાવેજો પૂરા પાડ્યા વિના ડિજિટલ ચુકવણીઓ પર પ્રક્રિયા કરી શકે છે. આ ડિજિટલ ચુકવણીમાં સંક્રમણ કરતા અનૌપચારિક સૂક્ષ્મ-વ્યવસાયો માટે નિયમનકારી પાલન અવરોધોને અટકાવે છે.
હસ્તગત કરતી બેંકો શૂન્ય MDR માટે લાયક નાના વેપારીઓ (P2PM) ને કેવી રીતે ઓળખશે?
હસ્તગત કરતી બેંકો અને ચુકવણી સેવા પ્રદાતાઓ P2PM શ્રેણી હેઠળ હસ્તગત કરેલા વેપારીઓ માટે ટ્રાન્ઝેક્શન વેલોસિટી ચેકનો ઉપયોગ કરીને દર મહિને રૂ. 1 લાખથી વધુની ઇનવર્ડ ટ્રાન્ઝેક્શન થ્રેશોલ્ડનું નિરીક્ષણ કરે છે. સતત 3 મહિના માટે દર મહિને રૂ. 1 લાખથી વધુની UPI ચુકવણીની ઇનવર્ડ ક્રેડિટ ધરાવતા વેપારીઓને ઔપચારિક રીતે P2M શ્રેણી હેઠળ સંક્રમિત કરવામાં આવે છે.
શું ગ્રામીણ વિસ્તારોમાં સ્વીકારવામાં આવતી QR કોડ ચુકવણીઓ પર શૂન્ય MDR લાગુ પડે છે?
હા, ગ્રામીણ અને અર્ધ-શહેરી સ્થળોએ P2PM વેપારીઓ દ્વારા સ્વીકારવામાં આવતી QR કોડ ચુકવણીઓ પર શૂન્ય MDR લાગુ પડે છે. ગ્રામીણ ભારતમાં ડિજિટલ અપનાવવાનું વિસ્તરણ એક કેન્દ્રીય નીતિ ઉદ્દેશ્ય રહે છે. બધા ગ્રામીણ દુકાનદારોને થ્રેશોલ્ડ મુક્તિ (રૂ. 2,000 હેઠળ શૂન્ય MDR) નો લાભ મળશે અને પ્રસ્તાવિત સમર્પિત ચુકવણી પ્રમોશન ફંડ દ્વારા વધારાનું સમર્થન પ્રાપ્ત થશે. વધુમાં, હસ્તગત કરતી બેંકોને ગ્રામીણ ડિપ્લોયમેન્ટને વિસ્તૃત કરવા માટે પ્રોત્સાહિત કરવામાં આવશે, જેથી ખાતરી થાય કે પ્રાદેશિક દુકાનદારો પર ખર્ચનો બોજ ખૂબ જ સબસિડીથી ભરેલો છે.
આપના કે આપની સંસ્થાના કોઇપણ પ્રકારના સમાચાર, ઇવેન્ટ કવરેજ, ઇન્વિટેશન, બ્લોગ રાઇટિંગ વગેેરે માટે સંપર્ક કરો : 98253 44944
For any News, Event coverage, Reporting, Invitations etc, Please Feel Free to contact on : 98253 44944
आपके किसी भी प्रकार के न्युज, इवेन्ट कवरेज, इन्विटेशन्स आदि के लिए कृपया संपर्क करें : 98253 44944
You Can Find us on Google Play store too : Download Now